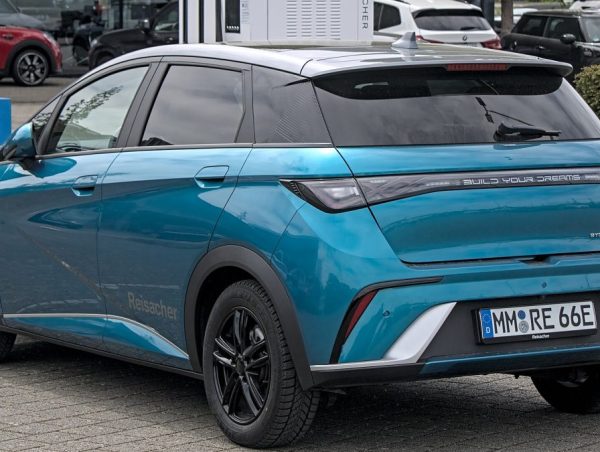
El método #1 de nuestra lista de formas de estrenar un auto eléctrico sin enganche (o casi) en México es el que más rápido te pone un eléctrico nuevo en la cochera: usar el bono que da la marca para cubrir casi todo el enganche.
Las marcas eléctricas anuncian bonos de decenas de miles de pesos. Lo que casi ningún anuncio explica es que ese bono se puede usar de dos maneras distintas, y que la que elijas decide si el día de la entrega pagas unos $19,000 o más de $200,000.
Qué es un “bono flexible”
En su oferta comercial de octubre de 2026, BYD México publicó bonos por modelo: $100,000 en el M9, $78,000 en el Song Plus, $55,000 en el Shark, $30,000 en el Dolphin Mini 380 km y $25,000 en el King GL, entre otros. Según sus términos, el bono funciona así:
- Si pagas de contado, se descuenta del precio total.
- Si financias con BBVA, Santander, Banorte o KUNA, puedes aplicarlo al enganche o como subsidio a la tasa de interés, con un enganche mínimo de 10%.
Es decir: el mismo dinero puede bajar lo que pagas hoy o lo que pagas cada mes, pero no las dos cosas a la vez.
El mismo auto, dos formas de usar el bono
BYD publicó dos planes con Banorte para el Dolphin Mini 380 km 2026, los dos con el bono de $30,000 y a 72 meses:
| Bono al enganche | Bono a la tasa | |
| Enganche | 10% | 50% |
| Pago inicial | $19,065 | La mitad del auto |
| Monto del crédito | $374,220 | $207,900 |
| Tasa anual | 7.88% | 3.24% |
| CAT promedio sin IVA | 9.65% | 4% |
| Mensualidad | Unos $6,770 más seguro* | $3,230 |
*BYD no publica la mensualidad del plan con bono al enganche; la calculamos con la tasa y el monto publicados, más IVA de los intereses. En ese plan el seguro de daños y vida se financia durante el crédito, así que la mensualidad real es mayor. En el plan con bono a la tasa, el seguro se paga de contado. En los dos, el pago inicial incluye la comisión por apertura de 2%.
Cuál te conviene
La regla es sencilla:
- Si hoy tienes poco dinero, aplica el bono al enganche: te llevas el auto con unos $19,000 y aceptas una mensualidad más alta.
- Si ya tienes la mitad del auto, aplica el bono a la tasa: tu mensualidad baja a la mitad y pagas mucho menos interés en total.
- Si estás en medio, pregunta en la agencia por planes con enganches de 20% o 30%: el bono suele poder repartirse según el plan que arme la financiera.
Lo que nunca conviene es elegir solo por la mensualidad del anuncio. La de $3,230 existe, pero exige dejar más de $200,000 el día uno.
Otras marcas
BYD no es la única marca con eléctricos de entrada. Las listas de precios publicadas en 2026 ubican al JAC E10X desde unos $371,000, al Geely EX2 desde $389,900 y al MG4 desde $419,000. Antes de cotizar, pregunta en cada agencia si su bono o promoción se puede aplicar al enganche, con qué bancos y hasta qué fecha.
Tres cosas que revisar antes de firmar
🚩 La vigencia de la promoción
Las ofertas de BYD que citamos estaban vigentes al 31 de octubre de 2026. Las marcas cambian bonos y tasas cada mes: pide por escrito las condiciones del mes en que firmas.
🚩 El cargador
BYD aclara en sus términos que el cargador doméstico no incluye la instalación, que se cotiza en la agencia. Súmalo a tu presupuesto inicial.
🚩 El seguro financiado
Financiar el seguro te ahorra dinero hoy, pero lo pagas con intereses durante seis años. Compara cuánto cuesta pagarlo de contado.
¿Vale la pena?
Si quieres estrenar este mes y no tienes un enganche grande, sí: es lo más cerca de “sin enganche” que publica una marca para un auto nuevo. Y si tienes un auto, puedes cubrir esos $19,000 con él: te explicamos cómo en tu auto actual como enganche.
Si en cambio sí puedes juntar un enganche, revisa el crédito para eléctricos con tasa preferencial, donde cada 10% extra baja tu tasa.
Todas las opciones, ordenadas por lo que pagas al inicio: la comparación completa.
Ofertas publicadas por BYD México para octubre de 2026 y sujetas a aprobación de crédito; las condiciones cambian cada mes. Este artículo es solo informativo y no constituye asesoría financiera.
Foto: Alexander-93, vía Wikimedia Commons (CC BY-SA 4.0).