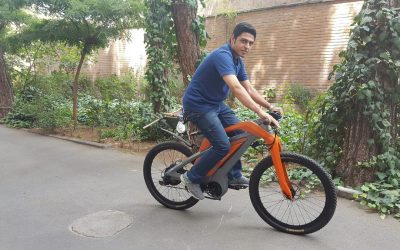
El método #6 de nuestra lista de formas de estrenar una bicicleta eléctrica sin enganche en México es uno de los más conocidos del país: el Crédito Coppel. Funciona sin tarjeta bancaria, se paga en abonos y no exige un historial crediticio impecable para empezar.
Pero tiene un matiz que importa mucho en una lista de opciones “sin enganche”: según el producto y tu historial, la compra a crédito puede pedir un pago inicial.
Cómo funciona
El Crédito Coppel es un financiamiento revolvente que la tienda otorga a sus clientes para comprar en Coppel, en tienda o en línea. Se paga con abonos fijos quincenales o mensuales, y el plazo depende de tu historial y del producto.
Los requisitos que suelen pedirse son:
- Ser mayor de 18 años.
- Identificación oficial vigente, como la INE o el pasaporte.
- Comprobante de domicilio reciente, de no más de tres meses.
- Comprobante de ingresos: no siempre es obligatorio, pero puede ayudar a que te aprueben más.
Coppel evalúa tu capacidad de pago de forma individual, así que no tener historial crediticio no te descarta.
¿Sin enganche o con pago inicial?
Aquí está el detalle. Según guías especializadas como Kardmatch, en algunas compras a crédito Coppel pide un pago inicial al momento de comprar: ese monto se descuenta del precio y el resto se financia. Funciona como un enganche, aunque no siempre se llame así.
Que te lo pidan o no depende de la bici, de la promoción vigente y de tu línea de crédito. Para saberlo antes de ir:
- Revisa la ficha del producto en coppel.com. Ahí aparecen el precio de contado y el abono a crédito, y si hay una promoción “sin enganche”, se indica.
- Pregunta en tienda, con tu línea a la vista: “¿Esta bici lleva pago inicial con mi crédito?”
- Pide el total a crédito y compáralo con el precio de contado.
El precio de contado y el precio a crédito
En una tienda con crédito propio, la misma bici tiene dos precios: el de contado y el que terminas pagando en abonos. La diferencia es el costo del financiamiento.
Por eso el número que importa no es el abono quincenal, sino el total. Multiplica el abono por el número de pagos y réstale el precio de contado: eso es lo que te cuesta pagar a plazos. Pide también el CAT, que te permite compararlo con cualquier otra opción de esta lista.
Cómo pagar menos
- Elige el plazo más corto que puedas pagar sin atrasarte.
- Pregunta si puedes adelantar abonos y si eso reduce lo que pagas en total.
- Paga a tiempo. Los atrasos generan cargos y se reportan al Buró de Crédito, lo que complica tus próximos créditos.
Dos señales de alerta
🚩 Un abono que “se acomoda a tu bolsillo” sin decirte el total
Un abono pequeño puede esconder un plazo muy largo. Pide siempre el total y el número de pagos.
🚩 Servicios agregados al crédito
Si el total incluye garantía extendida, seguros u otros servicios, pregunta cuáles son opcionales y cuánto suman.
¿Vale la pena?
Para quien no tiene tarjeta ni empleo formal, el Crédito Coppel es una opción real y accesible. Úsalo sabiendo el total y confirmando si hay pago inicial.
Antes de decidir, compáralo con el Préstamo Elektra con abonos semanales y, si tienes empleo formal, con el Crédito Fonacot, que suele salir mucho más barato.
Todas las opciones, ordenadas por lo que pagas de más: la comparación completa.
Condiciones según información pública y guías especializadas; pueden cambiar y la aprobación depende de cada caso. Este artículo es solo informativo y no constituye asesoría financiera.
Foto: El Nuevo Doge, vía Wikimedia Commons (CC0).