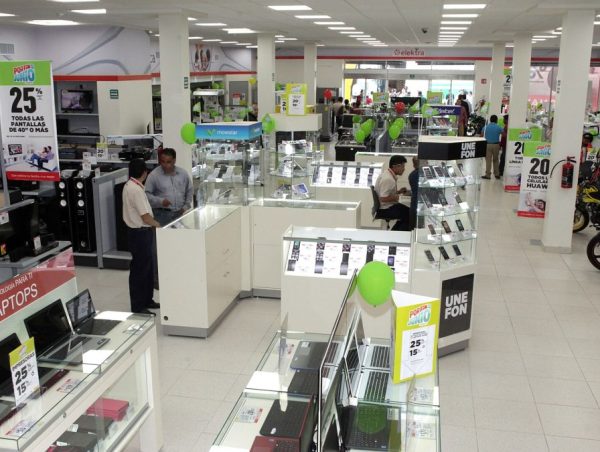
El método #5 de nuestra lista de formas de estrenar una bicicleta eléctrica sin enganche en México es el de quien no tiene tarjeta de crédito ni empleo formal: comprar en Elektra con abonos semanales.
Es probablemente el crédito más fácil de obtener de toda la lista. Justamente por eso, es el que más atención pide al momento de firmar.
Cómo funciona
El Préstamo Elektra lo otorga Banco Azteca, bajo el nombre comercial Credimax (crédito al consumo), y está sujeto a aprobación. Se usa para comprar en Elektra y se paga en abonos semanales.
- Requisitos que ha difundido la empresa: tener entre 18 y 75 años, identificación oficial con domicilio actual (como la INE) y un comprobante de domicilio de no más de tres meses.
- Buró de Crédito: se revisa, pero según la empresa su estatus no es determinante para la aprobación.
- Plazos: pagos semanales, en plazos que van de 4 hasta 154 semanas, casi tres años.
Elektra vende bicicletas, bicimotos y scooters eléctricos, y ha tenido promociones de hasta 45% de descuento en algunos modelos.
Por qué el abono más bajito casi siempre es el más caro
En un crédito con intereses, alargar el plazo baja el abono, pero sube el total. La razón es simple: pagas intereses durante más semanas.
Un ejemplo ilustrativo, con cifras inventadas solo para mostrar la cuenta (no son tasas de Elektra):
| Opción | Abono semanal | Semanas | Total pagado |
| Plazo corto | $280 | 52 | $14,560 |
| Plazo largo | $160 | 104 | $16,640 |
El abono de $160 parece mucho más cómodo, pero en este ejemplo te cuesta $2,080 más por la misma bici. La única forma de saberlo con tus números reales es multiplicar abono × número de semanas.
La pregunta que debes hacer en caja
Antes de firmar, pide por escrito estas tres cifras:
- “¿Cuánto pago en total?” No el abono: el total.
- “¿Cuál es el CAT?” El Costo Anual Total es la cifra que los créditos en México deben informar para que puedas compararlos, e incluye intereses y comisiones.
- “¿Cuál es el precio de contado?” La diferencia entre el precio de contado y el total a crédito es lo que pagas por el financiamiento.
Con esas tres cifras puedes compararlo en dos minutos con cualquier otra opción de esta lista.
Cómo pagar menos
- Elige el plazo más corto que puedas sostener sin atrasarte.
- Pregunta si adelantar abonos reduce el total y cómo se aplica el pago anticipado.
- Paga a tiempo. Los atrasos suman cargos y se reflejan en tu historial.
- Aprovecha las promociones de contado si puedes conseguir el dinero más barato por otro lado.
Dos señales de alerta
🚩 Te dicen solo el abono
Si en caja solo te dicen “son $160 a la semana”, pide el total y el CAT antes de firmar. Sin esas cifras no puedes comparar.
🚩 Seguros o garantías que no pediste
Revisa el contrato: si incluye garantía extendida o seguros adicionales, pregunta cuánto suman al total y si son opcionales.
¿Vale la pena?
Si no tienes tarjeta ni empleo formal, es una forma real de estrenar tu bici sin enganche. Solo asegúrate de saber el total antes de firmar.
Si tienes empleo formal, el Crédito Fonacot te deposita el dinero con un CAT publicado de 21.7% a 27.2%, y con él puedes aprovechar el precio de contado en la misma tienda. Compara también con el Crédito Coppel, que funciona parecido con pagos quincenales o mensuales.
Todas las opciones, ordenadas por lo que pagas de más: la comparación completa.
Requisitos y plazos según información difundida por la empresa; pueden cambiar y la aprobación depende de cada caso. Este artículo es solo informativo y no constituye asesoría financiera.
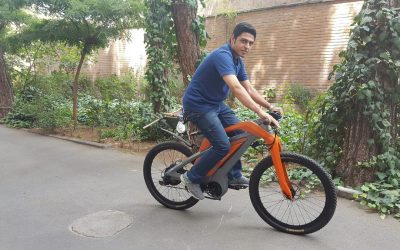
Foto: Werther mx, vía Wikimedia Commons (CC BY-SA 4.0).