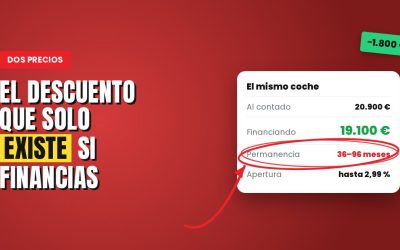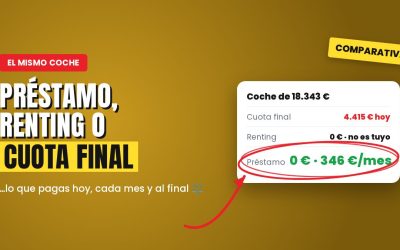
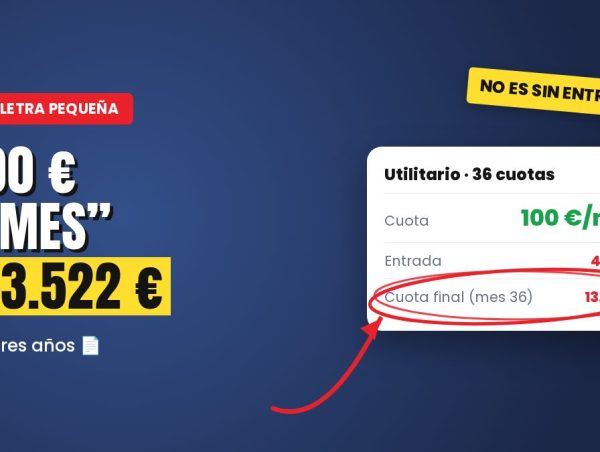
Las cuotas más bajas que verás en los anuncios de este mes pertenecen al apartado de nuestra guía para comprar un coche sin entrada en España en 2026 que más confusión crea: la “compra flexible”, también llamada financiación con cuota final o valor futuro garantizado.
El ejemplo: un Polo por 100 € al mes
Volkswagen anuncia en noviembre de 2026 el Polo Match de 80 CV por 100 € al mes. Esto es lo que dice su texto legal:
| Concepto | Importe |
| Precio | 18.343,05 € |
| Entrada | 4.415,03 € |
| 36 cuotas | 100 € |
| Cuota final (mes 36) | 13.522,30 € |
| TIN / TAE | 7,75 % / 9,28 % |
| Comisión de apertura | 2,99 % (416,45 €) |
| Precio total a plazos | 21.953,78 € |
Es decir: los 100 € al mes son reales, pero hay que poner 4.415 € el primer día y, a los tres años, quedan por pagar 13.522 €. Más de dos tercios del coche siguen sin pagar cuando terminan las cuotas.
No es solo Volkswagen
- Toyota Aygo X: 48 cuotas de 99 €, con 7.714,60 € de entrada y una última cuota de 10.488,35 € (TAE 8,99 %).
- Dacia Sandero: 36 cuotas de 110 €, con 4.188,77 € de entrada y una última de 8.795,43 € (TAE 9,91 %), y el importe financiado incluye un seguro de protección de pagos opcional.
- Peugeot 208: 36 cuotas de 105 €, de las que 10,60 € al mes son un seguro de crédito opcional, y una última cuota de 11.690,04 €.
Fíjate en este último detalle: en algunos anuncios la cuota incluye un seguro opcional que no entra en la TAE. Puedes pedir que lo quiten.
Qué pasa al llegar a la cuota final
En la compra flexible de Volkswagen tienes tres opciones al final: cambiar de coche, devolverlo o pagar la cuota final (al contado o refinanciándola). Si eliges devolverlo, la marca revisa el estado y los kilómetros: si te pasas del kilometraje calculado o el coche tiene daños, pagas la diferencia.
Ojo: no todas las cuotas finales funcionan igual. En la oferta del Renault 4 de noviembre, el texto legal dice que la cuota final es una obligación de pago y que el producto “no incorpora un valor mínimo garantizado ni otorga al cliente ningún derecho de devolución”. Ahí no puedes devolver el coche: debes los miles de euros del final.
¿Te conviene?
Puede convenirte si cambias de coche cada tres o cuatro años, haces pocos kilómetros y tienes la entrada. No es una forma de comprar sin entrada, y si quieres quedarte el coche, pagarás más intereses que con un préstamo normal. Si lo que no tienes es la entrada, mira el préstamo para coche sin entrada.
Las ofertas, tipos y condiciones son los publicados por cada marca, entidad o administración en noviembre de 2026 y pueden cambiar sin aviso; las ofertas de las marcas suelen valer para pedidos hasta fin de mes, en Península y Baleares. La concesión de cualquier préstamo depende de tu perfil. Este artículo es solo informativo y no constituye asesoramiento financiero ni fiscal.