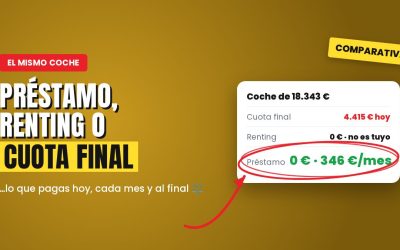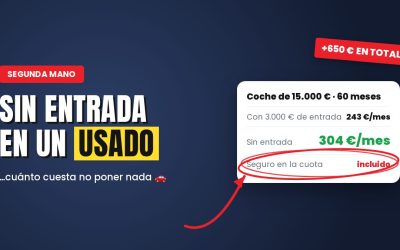
Si buscas de verdad no poner dinero hoy, la primera parada de nuestra guía para comprar un coche sin entrada en España en 2026 no está en el concesionario. Está en el banco.
Hemos revisado la letra pequeña de las ofertas de las marcas para noviembre de 2026 y casi todas piden una entrada de entre el 15 % y el 60 % del precio. Un préstamo personal para coche, en cambio, puede cubrir el 100 %: tú pagas el coche al contado en el concesionario y devuelves el préstamo al banco.
Lo que publican los bancos este mes
| Entidad | Tipo | Condiciones |
| Santander Préstamo Coche | TIN 4,99 % a 11,75 % (TAE 5,10 % a 12,40 %) | Hasta 80.000 € y 8 años; sin comisión de apertura; sin nómina domiciliada ni aval |
| Cetelem | TIN 8,50 % a 12,97 % (TAE 8,84 % a 13,77 %) | 6.000 a 60.000 €, de 12 a 96 meses; sin comisión de formalización |
| CaixaBank | TIN 9,00 % (TAE 9,38 %) | 2.000 a 30.000 €, hasta 72 meses; sin nómina ni seguro obligatorios |
| Cofidis | TIN 5,45 % a 12,59 % | 6.000 a 60.000 €, de 12 a 96 meses |
Como referencia, el Banco de España publica que la TAE media del crédito al consumo en septiembre de 2026 fue del 7,54 %. El tipo “desde” de cada anuncio es para el mejor perfil: el tuyo depende de tus ingresos, tus deudas y tu historial.
Por qué suele salir mejor que la financiación de la marca
- No hay cuota final. Pagas el coche entero en cuotas iguales; al final es tuyo sin deber nada.
- No hay permanencia. Puedes amortizar cuando quieras. La ley limita la compensación por amortizar antes al 1 % de lo que adelantas (0,5 % si queda menos de un año).
- Negocias como cliente al contado. Puedes pedir el mejor precio sin que te lo condicionen a financiar.
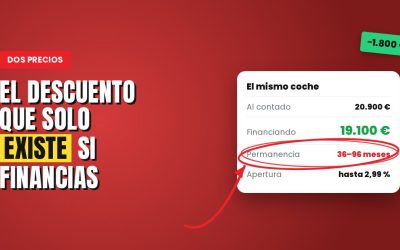
El matiz: algunas marcas solo dan su mejor precio si financias con ellas. Antes de elegir, haz la cuenta completa, como te explicamos en el descuento que solo existe si financias.
Lo que mira el banco antes de aprobarlo
- Tu nivel de endeudamiento. No hay un máximo legal, pero la referencia habitual de la banca es que todas tus cuotas no superen el 35 % de tus ingresos netos; por encima del 40 % suelen rechazar.
- Los ficheros de morosidad. Si apareces en ASNEF, la aprobación es muy difícil. Si te deniegan por un fichero, la entidad debe decírtelo de inmediato y gratis.
- La CIRBE del Banco de España, que recoge todas tus deudas aunque estén al día.
- Tus ingresos: nóminas, pensión o, si eres autónomo, tus últimas declaraciones de IRPF.
Antes de firmar
- Compara la TAE, no la cuota. A más plazo, cuota más baja y más intereses.
- El seguro de protección de pagos es opcional. Santander lo dice claramente: no es obligatorio.
- Tienes 14 días para desistir del préstamo sin dar explicaciones, según la Ley 16/2011.
Sobre la nueva normativa europea de crédito al consumo, que se aplica desde el 20 de noviembre de 2026: con las Cortes disueltas por las elecciones del 29 de noviembre, España no tendrá aprobada su nueva ley en esa fecha, así que siguen valiendo estas reglas.
Las ofertas, tipos y condiciones son los publicados por cada marca, entidad o administración en noviembre de 2026 y pueden cambiar sin aviso; las ofertas de las marcas suelen valer para pedidos hasta fin de mes, en Península y Baleares. La concesión de cualquier préstamo depende de tu perfil. Este artículo es solo informativo y no constituye asesoramiento financiero ni fiscal.