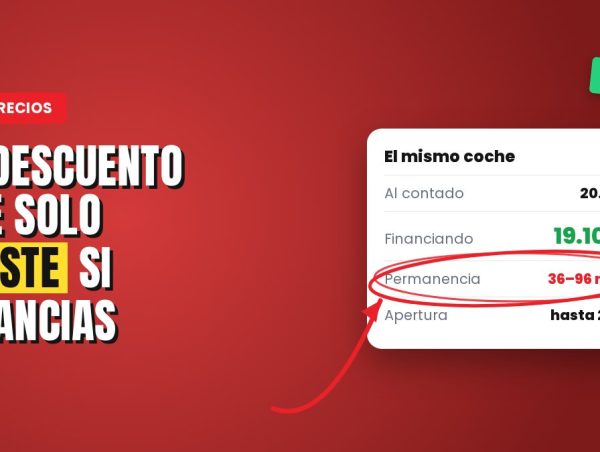
En casi todas las ofertas de noviembre que hemos revisado para nuestra guía para comprar un coche sin entrada en España en 2026 hay dos precios: uno al contado y otro, más bajo, “financiando”. Es el detalle que más dinero mueve y el que menos se explica.
Cuánto vale el descuento por financiar
| Modelo | Al contado | Financiando |
| Toyota Aygo X Cross Play | 20.900 € | 19.100 € |
| Toyota Yaris Active | 21.500 € | 20.300 € |
| Cupra Terramar e-Hybrid | 49.317,65 € | 48.546,40 € |
| Renault 4 E-Tech | 23.670 € | 22.180 € |
| Dacia Sandero Essential | 14.490 € | 13.539,42 € |
Según la prensa del motor, en el MG ZS Hybrid+ la diferencia llega a 2.500 €. Y en el BYD Dolphin Surf el precio financiando es 5.825 € más bajo, aunque ahí se suman el adelanto de la ayuda Auto+ y otros incentivos.
Las condiciones que vienen con el descuento
- Permanencia mínima. Tienes que mantener la financiación un tiempo: 36 meses en Volkswagen, Dacia, Renault, BYD y MG, 48 en Cupra y 96 meses en el SEAT León de este mes.
- Importe mínimo financiado. Por ejemplo, 14.000 € en el Polo o 10.000 € en el Cupra Terramar.
- Comisión de apertura. Del 1,95 % en Dacia y Renault, el 2,99 % en Toyota, Volkswagen, SEAT y Cupra, y hasta el 3,75 % que publica la prensa para BYD. Peugeot la deja en 0 %.
- Intereses. Las ofertas de este mes rondan una TAE del 8,9 % al 9,9 %.
Cómo hacer la cuenta
- Pide por escrito el precio al contado y el precio total a plazos del mismo coche.
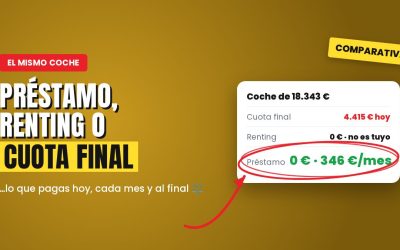
- Resta: la diferencia es lo que te cuesta financiar con la marca.
- Compara con un préstamo de tu banco por el precio al contado, sin permanencia.
- Pregunta qué pasa si amortizas antes de que acabe la permanencia: normalmente pierdes el descuento.
Un ejemplo con el MG ZS Hybrid+ publicado por la prensa: con el descuento por financiar y los intereses, el coche termina costando unos 1.848 € más que pagándolo al contado. El “descuento” es real, pero los intereses se lo comen.
Cuándo sí conviene
Si te quedas la financiación todo el plazo y la TAE es parecida a la que te da tu banco, el descuento puede compensar. Y hay un truco que muchos usan: aceptar la financiación de la marca, cumplir la permanencia y amortizar después. La ley limita la compensación por amortizar antes al 1 % de lo adelantado (0,5 % en el último año), pero lee bien qué dice tu contrato sobre el descuento.
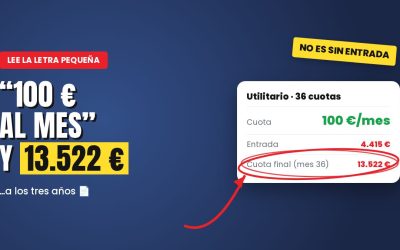
Lo que nunca conviene es elegir solo por la cuota. Te lo explicamos con el caso más típico en los coches “por 100 € al mes”.
Las ofertas, tipos y condiciones son los publicados por cada marca, entidad o administración en noviembre de 2026 y pueden cambiar sin aviso; las ofertas de las marcas suelen valer para pedidos hasta fin de mes, en Península y Baleares. La concesión de cualquier préstamo depende de tu perfil. Este artículo es solo informativo y no constituye asesoramiento financiero ni fiscal.