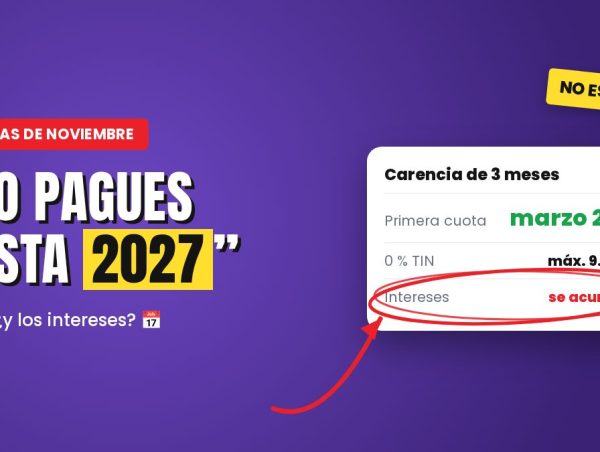
Son los dos ganchos más repetidos en los anuncios de este mes y por eso tienen su propio apartado en nuestra guía para comprar un coche sin entrada en España en 2026: “no empieces a pagar hasta 2027” y “0 % TIN”. Los dos son ciertos. Los dos tienen condiciones.
“No pagas hasta 2027”: la carencia
Una carencia es un periodo al principio del préstamo sin pagar cuotas. En noviembre de 2026 la anuncian varias marcas:
- MG: “no empieces a pagar hasta 2027”, con préstamos de Openbank y tres meses de carencia, según la prensa del motor.
- BYD: compras en noviembre y la primera cuota llega en abril de 2027, según la prensa. En el texto legal del Dolphin Surf, BYD aclara que la carencia “no implica la acumulación de intereses al capital”.
- Renault (ocasión): tres meses de carencia en el Clio de segunda mano, primera cuota en marzo de 2027, pero aquí el texto legal dice “con intereses acumulados a capital vivo”.
Esa es la diferencia que importa. En unas carencias los intereses de esos meses no se suman a tu deuda; en otras, sí, y acabas pagando intereses sobre intereses. Pregunta siempre cuál es tu caso y pídelo por escrito.
“0 % TIN en cualquier modelo”
Hyundai anuncia en su campaña Black Week de noviembre financiación al 0 % TIN y 0 % TAE, sin comisión de apertura, en cualquier modelo. La letra pequeña: el 0 % se aplica a un máximo de 9.000 € a 24 meses.
| Hyundai Tucson 1.6T 150 CV Klass | Importe |
| Precio financiando | 29.145 € |
| Entrada | 20.145 € |
| 24 cuotas | 375 € |
Es decir, el 0 % es real, pero cubre alrededor de un tercio del coche, y el resto lo pagas el primer día. Además, ese precio incluye un Plan Renove que exige entregar un coche que tengas desde hace al menos seis meses. Es una buena oferta si tienes los ahorros. No es una forma de comprar sin entrada.
Cómo usar bien estas ofertas
- Pregunta si los intereses de la carencia se acumulan a la deuda.
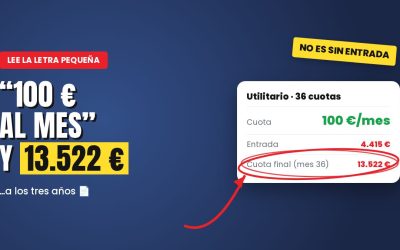
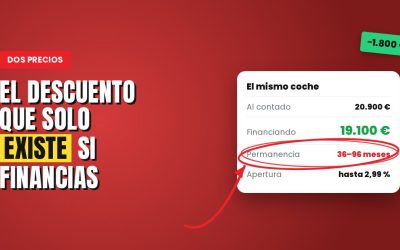
- Pide el precio total a plazos y compáralo con el precio al contado.
- Comprueba si el precio de la oferta exige entregar tu coche, financiar con la marca o una permanencia mínima.
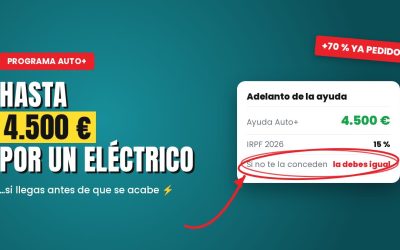
- Mira si la oferta incluye un “adelanto” de la ayuda Auto+: si la ayuda no llega, lo debes igual. Lo explicamos en el Programa Auto+.
Las ofertas, tipos y condiciones son los publicados por cada marca, entidad o administración en noviembre de 2026 y pueden cambiar sin aviso; las ofertas de las marcas suelen valer para pedidos hasta fin de mes, en Península y Baleares. La concesión de cualquier préstamo depende de tu perfil. Este artículo es solo informativo y no constituye asesoramiento financiero ni fiscal.